Domain agrar-photovoltaikanlagen.de kaufen?
Wir ziehen mit dem Projekt
agrar-photovoltaikanlagen.de um.
Sind Sie am Kauf der Domain
agrar-photovoltaikanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain agrar-photovoltaikanlagen.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
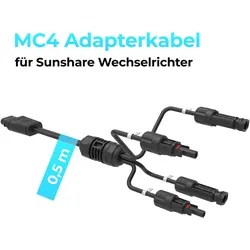
MAS ELEKTRONIK SUNSHARE Adapterkabel 0,5 m Slim auf MC4 für Wechselrichter & Speicher an Fremd-SolarmoduleSUNSHARE 0,5 m Adapterkabel: Sunshare Speicher zu MC4-SolarmoduleDer Adapter stellt die Kompatibilität zwischen dem SUNSHARE-Wechselrichter bzw. dem SUNSHARE-Glory-Stromspeicher und den gängigen MC4-Steckverbindern von Solarpanels anderer Hersteller her.Mit dem 0,5 m Adapterkabel können Sie den Großteil aller verfügbaren Solarpanels anderer Marken problemlos in Ihr SUNSHARE Balkonkraftwerk-System integrieren.Nicht zu Verwechseln - Die Polung der MC4 Anschlüsse dieses 0,5 m Adapters ist vertauscht und funktioniert daher nur zur Verbindung und Kompatibilität mit Dritthersteller-Solarpanels.Das Adapterkabel ist geeignet für:SUNSHARE Mikro-WechselrichterSUNSHARE EnergiespeichersystemeVerbindung mit Solarmodulen anderer Hersteller mit MC4-SteckernDas Adapterkabel ermöglicht die Parallelschaltung von zwei Solarmodulen.Hochqualitatives Kupferkabel für viel LeistungDas Kabel verfügt über einen hochwertigen Kupferleiter mit 4 mm2 Querschnitt und unterstützt Ströme von bis zu 30 A, wodurch eine sichere und zuverlässige Energieübertragung gewährleistet wird.Typische AnwendungMit dem Adapterkabel können:Solarmodule anderer Marken an SUNSHARE Systeme angeschlossen werdenbestehende PV-Module in ein SUNSHARE Balkonkraftwerk integriert werdenmehrere Solarmodule parallel verbunden werdenFür bestimmte Installationen kann zusätzlich das 1,5 m SUNSHARE Adapterkabel für SUNSHARE Solarpanels zu Fremd-Geräten erforderlich sein.Lieferumfang1 × SUNSHARE Slim-zu-MC4 Adapterkabel (0,5 m)29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
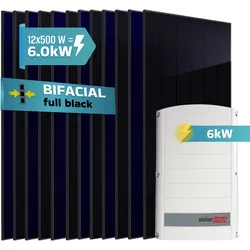
SUNNIVA® 6.0 kW Solaranlage, 12x 500 W Solarmodule Fullblack Bifacial, Wechselrichter SolarEdge SE6K (3-phasig)SUNNIVA® Solaranlage SolarEdge SE6K 6kW mit 12×500 W bifacial Solarmodulen Premium hochwertige netzgekoppelte Photovoltaik-Anlage mit SolarEdge SE6K Wechselrichter und bifacialen Solarmodulen Diese hochwertige netzgekoppelte Photovoltaikanlage kombini1549,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
EcoFlow STREAM AC Pro - AC Pro + Mikro-Wechselrichter + 2x500 Solarmodule / Selbstabholung• Sparen Sie bis zu 416 € bei Ihren Stromkosten. • Einfache DIY-Installation – kein Fachpersonal erforderlich. • Kompatibel mit EcoFlow STREAM Serie. • KI-gesteuerte Erfahrung über die EcoFlow App für intelligente Überwachung und Steuerung. • 100% kompatibel mit allen Mikro-Wechselrichtern. Wichtig: Die Mehrwertsteuerbefreiung und die Anmeldung als Balkonkraftwerkspeicher gelten nur, wenn der Speicher mit eigenen Photovoltaik Paneelen betrieben wird und deren Strom speichert.. Wird der Speicher ausschließlich aus dem öffentlichen Stromnetz geladen oder als Pufferspeicher einer bestehenden Photovoltaikanlage genutzt, die ins öffentliche Stromnetz einspeist, gilt er nicht als Balkonkraftwerkspeicher. In diesen Fällen entfällt sowohl die Mehrwertsteuerbefreiung als auch die Möglichkeit, den Speicher als Balkonkraftwerkspeicher beim Netzbetreiber anzumelden.. Hinweis: Bei einigen Geräten der Modelle EcoFlow STREAM Ultra und STREAM AC Pro kann es vorkommen, dass die werkseitige Ausgangsleistung auf 600 W voreingestellt ist. Keine Sorge – die Einstellung kann ganz einfach über die Produkt-App auf 800 W angepasst werden.699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Juskys Solaranlage Set 3000 W Photovoltaik Anlage 8 Solarmodule, Wechselrichter und WLANMit dieser leistungsstarken 3 kW Photovoltaik-Anlage mit 8 Solarpaneelen & Wechselrichter produzieren Sie zu Hause regenerativen Strom aus Sonnenenergie. Das Set besteht aus acht Solarmodulen mit je 400 W Leistung sowie einem effizienten und darauf abgesti1999,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MAS ELEKTRONIK SUNSHARE Adapterkabel 0,5 m Slim auf MC4 für Wechselrichter & Speicher an Fremd-SolarmoduleSUNSHARE 0,5 m Adapterkabel: Sunshare Speicher zu MC4-SolarmoduleDer Adapter stellt die Kompatibilität zwischen dem SUNSHARE-Wechselrichter bzw. dem SUNSHARE-Glory-Stromspeicher und den gängigen MC4-Steckverbindern von Solarpanels anderer Hersteller her.Mit dem 0,5 m Adapterkabel können Sie den Großteil aller verfügbaren Solarpanels anderer Marken problemlos in Ihr SUNSHARE Balkonkraftwerk-System integrieren.Nicht zu Verwechseln - Die Polung der MC4 Anschlüsse dieses 0,5 m Adapters ist vertauscht und funktioniert daher nur zur Verbindung und Kompatibilität mit Dritthersteller-Solarpanels.Das Adapterkabel ist geeignet für:SUNSHARE Mikro-WechselrichterSUNSHARE EnergiespeichersystemeVerbindung mit Solarmodulen anderer Hersteller mit MC4-SteckernDas Adapterkabel ermöglicht die Parallelschaltung von zwei Solarmodulen.Hochqualitatives Kupferkabel für viel LeistungDas Kabel verfügt über einen hochwertigen Kupferleiter mit 4 mm2 Querschnitt und unterstützt Ströme von bis zu 30 A, wodurch eine sichere und zuverlässige Energieübertragung gewährleistet wird.Typische AnwendungMit dem Adapterkabel können:Solarmodule anderer Marken an SUNSHARE Systeme angeschlossen werdenbestehende PV-Module in ein SUNSHARE Balkonkraftwerk integriert werdenmehrere Solarmodule parallel verbunden werdenFür bestimmte Installationen kann zusätzlich das 1,5 m SUNSHARE Adapterkabel für SUNSHARE Solarpanels zu Fremd-Geräten erforderlich sein.Lieferumfang1 × SUNSHARE Slim-zu-MC4 Adapterkabel (0,5 m)29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SUNNIVA® 6.0 kW Solaranlage, 12x 500 W Solarmodule Fullblack Bifacial, Wechselrichter SolarEdge SE6K (3-phasig)SUNNIVA® Solaranlage SolarEdge SE6K 6kW mit 12×500 W bifacial Solarmodulen Premium hochwertige netzgekoppelte Photovoltaik-Anlage mit SolarEdge SE6K Wechselrichter und bifacialen Solarmodulen Diese hochwertige netzgekoppelte Photovoltaikanlage kombini1549,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
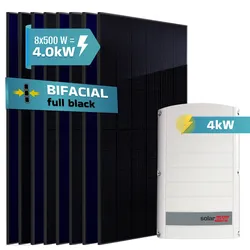
SUNNIVA® 4.0 kW Solaranlage, 8x 500 W Solarmodule Fullblack Bifacial, Wechselrichter SolarEdge SE4K (3-phasig)SUNNIVA® Solaranlage SolarEdge SE4K 4kW mit 8×500 W bifacial Solarmodulen Premium hochwertige netzgekoppelte Photovoltaik-Anlage mit SolarEdge SE4K Wechselrichter und bifacialen Solarmodulen Diese hochwertige netzgekoppelte Photovoltaikanlage kombinie1049,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Gewerblicher Betrieb von PhotovoltaikanlagenGewerblicher Betrieb von Photovoltaikanlagen , Betreiberverantwortung, Betriebssicherheit, Direktvermarktung , > , Auflage: 2., aktual. Auflage, Erscheinungsjahr: 20250402, Autoren: Schröder, Wolfgang, Auflage: 25002, Auflage/Ausgabe: 2., aktual. Auflage, Seitenzahl/Blattzahl: 266, Abbildungen: 180 Abbildungen und 4 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Anlagentechnik; Architekturbüros; Bauherren; Betrieb; Brandschutz; DIN; Dach; Dokumentation; Elektrizität; Elektroanlage; Energieberater; Energieversorger; Erneuerbare Energie; Fehlererkennung; Fotovoltaik; Gewerbliche Bauherren; Inspektion; Installationsfirmen; Instandhaltung; Kommunen; Konstruktion; Norm; PV-Anlage; Photovoltaik; Planer; Planungsbüros; Prüfung; Recht; Solarenergie; Strom; Stromerzeugung; Technische Anlage; Technischer Ausbau; Technologie; Tragsystem; Versorgung; Versorgung/Technik; Vorschrift; Wartung, Fachschema: Energiewirtschaft~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Haus / Wohnhaus~Wohnhaus~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Bau / Bautechnik~Bautechnik, Fachkategorie: Alternative und erneuerbare Energiequellen und -technik~Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 22, Gewicht: 880, Produktform: Gebunden,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.